

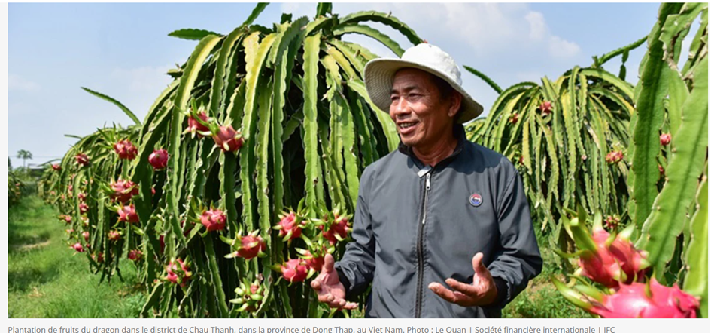
Lorsque les inondations détruisent les cultures ou que la sécheresse anéantit une récolte, les conséquences humaines sont évidentes. Les agriculteurs perdent leurs revenus. La sécurité alimentaire des populations est compromise. Les gouvernements font face à des pressions budgétaires croissantes.
Mais une crise moins visible se joue en parallèle : qu’advient-il des prêts qui ont financé ces exploitations ? Cette question est plus importante qu’il n’y paraît. Sans systèmes de crédit réactifs aux chocs, les agriculteurs ne peuvent se relever, et les investissements futurs se tarissent au moment même où ils sont le plus indispensables.
Dans de nombreux pays, l’agriculture emploie plus de la moitié de la main-d’œuvre, mais ne bénéficie que de 2 à 3,5 % du total des prêts bancaires. Ce décalage entre le rôle essentiel de l’agriculture dans la création d’emplois et la croissance économique et son accès limité au financement s’explique en partie par l’incapacité des systèmes financiers à gérer des niveaux de risque élevés.
L’ampleur des pertes est considérable, mais elle n’est pas insurmontable
Les pertes induites par les catastrophes naturelles se chiffrent à 4-5 % de la production agricole annuelle dans le monde, ce taux allant jusqu’à 7-8 % en Afrique. Les pertes de l’agriculture représentent près d’un quart de l’ensemble des pertes économiques liées aux catastrophes dans les pays en développement.
Mais il faut savoir qu’elles ne concernent pas que les pertes de récoltes. Il s’agit aussi de créances irrécouvrables. Les catastrophes naturelles sont désormais la principale cause de défaut de paiement des prêts agricoles, devançant les chocs sur les prix, les ravageurs et les maladies.
Lorsque des catastrophes frappent des régions entières, elles déclenchent des défauts de paiement simultanés qui privent les prêteurs des liquidités nécessaires pour poursuivre leurs activités. Un nouveau rapport du Groupe de la Banque mondiale (a) se penche sur cette problématique en examinant ce que les institutions financières, les organismes de réglementation et les décideurs peuvent faire pour y remédier. Près de la moitié des institutions interrogées sont confrontées à la survenue d’une catastrophe tous les un à deux ans. En moyenne, ces institutions ont passé en perte 10,7 % de leur portefeuille de prêts agricoles après une catastrophe, soit l’équivalent de 2,4 % de leur portefeuille total.
Pourtant, même après une catastrophe, la plupart des agriculteurs restent solvables. Ainsi, 73 % des emprunteurs qui ne parviennent pas à honorer leurs échéances conservent une activité viable, et 81 % d’entre eux finissent par rembourser. Cela signifie que les dommages ne sont pas irréversibles — à condition que les prêteurs disposent des outils et des ressources nécessaires pour les soutenir dans les périodes d’instabilité.
La préparation, un facteur décisif et mesurable entre redressement et faillite
Les institutions proposant des produits de prêt adaptés à l’agriculture n’ont passé en perte que 8,5 % de leur portefeuille, contre 24,5 % pour celles qui en étaient dépourvues. Les institutions dotées de politiques de recouvrement spécifiques n’ont radié que 5,4 % de leurs prêts, contre 14 % pour celles qui n’en avaient pas (soit près de trois fois plus). Enfin, les institutions ayant combiné tolérance (report d’échéances, moratoire…), crédit supplémentaire et assistance technique n’ont passé en perte que 5 % de leur portefeuille, contre 14 % pour celles qui ont eu recours uniquement à des mesures de tolérance.
Alors, qu’est-ce qui bloque ?
Dans la plupart des pays, les organismes de réglementation ne disposent toujours pas des instruments nécessaires pour faire face aux catastrophes agricoles. Les dispositifs de liquidité préétablis sont rares. L’assurance est sous-utilisée. Et les institutions les plus proches des agriculteurs — les coopératives d’épargne et de crédit et les institutions de microfinance — sont souvent les plus exposées et les moins outillées.
Faire face au risque de crédit induit par les catastrophes exige une préparation coordonnée
- Les institutions financières doivent passer d’une logique réactive à une démarche proactive, en concevant des produits de prêt qui tiennent compte des risques climatiques, en constituant des réserves et en s’associant à des assureurs pour développer des assurances-crédit abordables.
- Les autorités de réglementation doivent intégrer le risque de catastrophe dans leurs cadres de supervision. Accorder une flexibilité temporaire et bien ciblée — sous la forme, par exemple, de mesures de tolérance limitées dans le temps ou d’un ajustement de la classification des prêts — favorise la reprise en évitant que des emprunteurs viables ne soient définitivement privés de financement.
- Les décideurs doivent bâtir des écosystèmes de gestion des risques plus robustes. Cela implique de faciliter le partage de données entre les services météorologiques, les assureurs et les prêteurs grâce à des infrastructures publiques numériques, comme AgriStacks ; de promouvoir des outils géospatiaux pour l’évaluation du risque de crédit ; et de mettre en place des filets de sécurité financière pour les prêteurs non bancaires (à savoir les coopératives d’épargne et de crédit et les institutions de microfinance qui offrent leurs services aux clients ruraux les plus vulnérables).
- Surtout, les gouvernements doivent impérativement résister à la tentation des allégements de dette improvisés. Les données recueillies à l’échelle mondiale sont sans équivoque : des programmes de remise de dette mal conçus risquent d’affaiblir la volonté de rembourser des emprunteurs, de fausser la capacité des prêteurs à évaluer leur solvabilité et, à terme, de conduire à un tarissement du crédit aux agriculteurs.
Une occasion de repenser la résilience
Les catastrophes naturelles sont de plus en plus fréquentes et graves. Outre des pratiques agricoles résilientes, le renforcement des systèmes de crédit agricole, en particulier grâce à des produits de prêt adaptés, des processus de recouvrement et des assurances intégrées, est essentiel pour préserver et créer des emplois, stabiliser les systèmes alimentaires et soutenir une reprise durable.
Ce nouveau rapport (a) met en évidence le problème, l’étaye par des données probantes et trace la voie à suivre. L’expérience internationale montre que la préparation financière et une intervention publique mesurée peuvent jouer un rôle important, notamment à travers des cadres réglementaires qui prennent en compte l’impact des catastrophes naturelles. Les politiques publiques doivent être prévisibles et promouvoir le développement du secteur financier par l’amélioration des données et de l’infrastructure de crédit, ainsi que par des subventions soigneusement conçues pour remédier, le cas échéant, aux défaillances du marché. Les données le montrent : la préparation est déterminante et efficace. Reste à savoir si nous saurons y investir — avant la prochaine catastrophe, plutôt qu’après.





Leave a Reply