
Le PAPSS (Pan-African Payment and Settlement System ou Système panafricain de paiement et de règlement) est une infrastructure financière continentale développée par la Banque Africaine d’Import-Export (Afreximbank) en collaboration avec l’Union Africaine et le Secrétariat de la ZLECAF.
Son objectif principal est de permettre le règlement des transactions transfrontalières en Afrique directement en monnaies locales, sans passer par des devises tierces comme le dollar américain ($) ou l’euro (€).
Pourquoi le PAPSS est-il une révolution pour le commerce africain ?
Actuellement, lorsqu’une entreprise africaine (par exemple en RDC) souhaite payer un fournisseur dans un autre pays africain (par exemple au Ghana, en Afrique du Sud, au Maroc ou au Kenya) :
- La banque locale doit convertir les monnaies nationales en dollars US ou en euros.
Les fonds transitent par des banques correspondantes situées hors d’Afrique (aux États-Unis ou en Europe).
- Ce circuit traditionnel entraîne des délais de règlement de 3 à 5 jours, génère des frais de change très élevés et dépend fortement de la disponibilité des devises étrangères dans les banques centrales africaines.
Le PAPSS élimine ce détour international en effectuant la conversion et le règlement de Banque Centrale à Banque Centrale en Afrique, quasiment en temps réel.
Les principaux avantages du PAPSS
1. Pour les entreprises et les commerçants
- Élimination de la dépendance au Dollar US et à l’Euro : L’acheteur paie dans sa monnaie nationale (ex: Franc congolais, Cedi, Naira) et le vendeur reçoit les fonds dans sa propre monnaie nationale.
- Réduction drastique des coûts de transaction : En supprimant les banques correspondantes occidentales et les multiples frais de conversion de change, le PAPSS permet d’économiser environ 5 milliards de dollars par an en frais de transaction à l’échelle du continent.
- Rapidité des règlements (Temps réel) : Les paiements transfrontaliers qui prenaient plusieurs jours s’effectuent désormais en moins de 120 secondes.
- Atténuation du risque de change : Moins d’exposition à la volatilité et aux pénuries de devises fortes sur les marchés locaux.
2. Pour les Banques Centrales et les États
Conservation des réserves de change : Les banques centrales n’ont plus besoin d’épuiser leurs réserves en dollars ou en euros pour financer le commerce intra-africain.
Renforcement de la souveraineté monétaire : Valorisation et utilisation accrue des monnaies nationales africaines.
Transparence et lutte contre les flux financiers illicites : Traçabilité centralisée de tous les règlements commerciaux sur le continent.
3. Pour la ZLECAF
- Catalyseur du commerce intra-africain : Le PAPSS constitue le « bras financier » de la ZLECAF.
Sans système de paiement fluide, la baisse des tarifs douaniers ne suffirait pas à dynamiser les échanges continentaux.
- Inclusion des PME/PMI : Permet aux petites et moyennes entreprises de commercer directement au niveau régional sans être bloquées par l’accès restreint aux devises.
Fonctionnement synthétique d’une transaction PAPSS
Acheteur (Pays A) : Initie le paiement auprès de sa banque commerciale en monnaie locale A.
PAPSS & Banques Centrales : Le PAPSS valide la transaction, calcule le taux de conversion direct entre la monnaie A et la monnaie B, et effectue la compensation nette entre la Banque Centrale du Pays A et la Banque Centrale du Pays B.
Vendeur (Pays B) : Reçoit immédiatement le paiement crédité sur son compte en monnaie locale B.
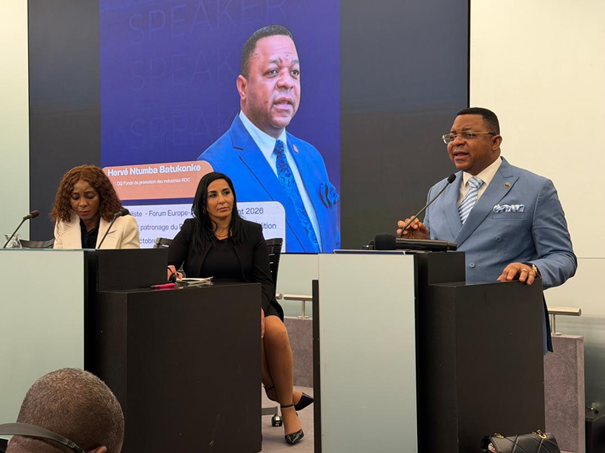
Voilà une révolution africaine, une innovation de la ZLECAF que j’ai partagée lors du forum de Bruxelles.
Lorsque la Banque Centrale a signé l’adhésion de la RDC au PAPSS le 18 septembre 2026 au Kenya, beaucoup de gens m’ont posé la question et la réponse est là.
Bref, l’Afrique avance et n’attendra pas 45 ans
Bon dimanche à toutes et à tous.
Julien PALUKU KAHONGYA
Ministre du commerce extérieur