D’après la Note de conjoncture de la BCC, le glissement annuel de l’indice des prix compare le niveau des prix d’une semaine donnée à celui de la même semaine de l’année précédente. Il dépend donc à la fois du rythme récent de formation des prix et des variations enregistrées un an plus tôt. Lorsqu’une variation inhabituelle sort du calcul, elle produit un « effet de base » sans lien avec l’évolution courante des prix.
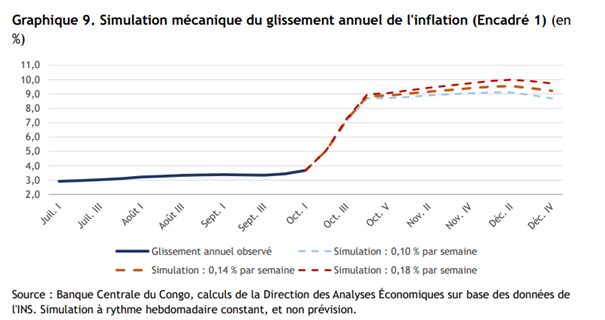
En octobre 2025, l’appréciation du franc congolais s’est accompagnée d’une baisse des prix exceptionnelle : -1,16 %, -1,88 % et -1,37 % au cours des deuxième, troisième et quatrième semaines, soit -4,3 % sur le mois. Ces baisses sortiront successivement du calcul au cours des prochaines semaines. À rythme hebdomadaire inchangé (0,14 %, moyenne de septembre 2026), une simulation mécanique indique que le glissement annuel passerait de 3,7 % à environ 5,0 % à la deuxième semaine d’octobre, 7,2 % à la troisième et 8,8 % à la quatrième, avant de se stabiliser autour de 9,0-9,5 % en novembre et décembre.
La sensibilité de ce résultat au rythme hebdomadaire retenu est limitée : avec 0,10 % ou 0,18 % par semaine, le glissement annuel atteindrait respectivement 8,7 % et 9,7 % en fin d’année. La remontée attendue relève donc essentiellement de l’arithmétique de l’indicateur. Pour la lecture de l’orientation de la politique monétaire, les mesures de rythme récent (inflation hebdomadaire lissée sur quatre semaines, inflation mensuelle, inflation cumulée) offrent un signal plus fiable au cours de cette période. Une communication anticipée sur cet effet est de nature à prévenir une interprétation erronée de la hausse du glissement annuel et à préserver l’ancrage des anticipations.