Face à un déficit estimé à quatre millions de logements, le gouvernement congolais envisage de transformer le Fonds national de l’habitat (FONHAB) en Banque publique de l’habitat. Cette réforme, au cœur de la Stratégie nationale de financement du logement abordable soumise à validation, vise à mobiliser davantage de capitaux et à faciliter l’accès des ménages au crédit immobilier. Mais la concrétisation de cette ambition dépendra de la capacité de l’État à garantir des ressources pérennes, une gouvernance rigoureuse et des mécanismes de financement adaptés aux revenus de la population.
Le gouvernement congolais veut changer d’échelle dans le financement du logement. Alors que la croissance démographique et l’urbanisation accentuent la pression sur les villes, l’exécutif entend se doter d’un instrument financier capable de soutenir durablement la construction et l’acquisition de logements abordables.
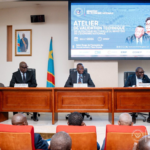
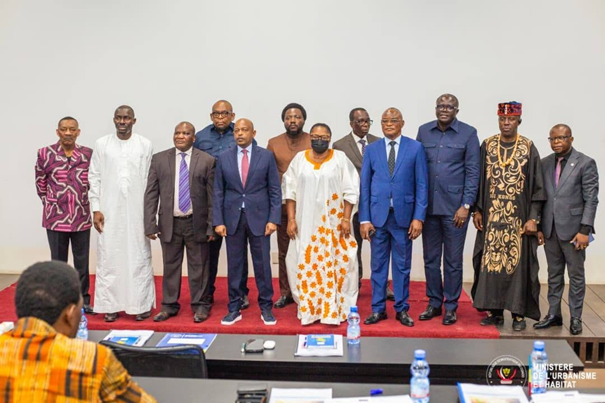
C’est l’un des principaux enjeux de l’atelier consacré à la validation du rapport sur la Stratégie nationale de financement du logement abordable en République démocratique du Congo.
À cette occasion, le ministre d’État, ministre de l’Urbanisme et Habitat, Alexis Gisaro Muvunyi, a défendu une approche qui place le financement au cœur de la réponse au déficit national.
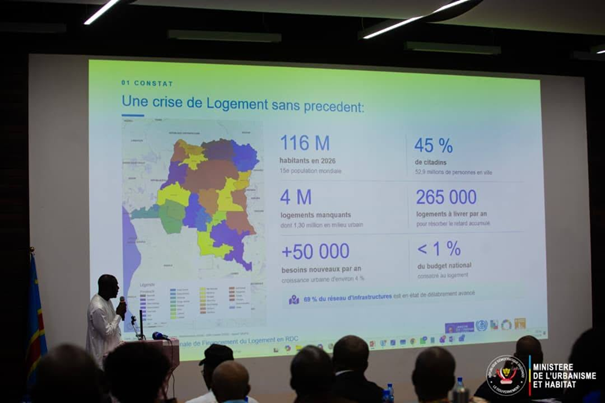
Estimé à environ quatre millions d’unités, ce déficit traduit une crise qui dépasse la seule insuffisance de l’offre immobilière. Pour des millions de Congolais, le problème réside aussi dans l’incapacité à financer l’accès à un logement, même lorsque des biens sont disponibles sur le marché.
« Notre principal défi n’est pas uniquement de construire davantage de logements. Il est de faire en sorte que ces logements soient financièrement accessibles à ceux qui en ont le plus besoin », a déclaré le ministre.
Le constat pose une question centrale pour la politique publique : comment produire des logements en quantité suffisante sans exclure les ménages dont les revenus ne permettent pas de recourir aux circuits classiques de financement immobilier ?
Le FONHAB au cœur d’un changement de modèle
Pour répondre à cette équation, le gouvernement envisage de transformer le Fonds national de l’habitat, créé en 2018, en une véritable Banque publique de l’habitat.
L’objectif est de dépasser les capacités limitées d’un fonds dont les ressources n’ont pas permis, selon le ministre, de répondre à l’ampleur des besoins nationaux. À travers cette transformation, les autorités veulent disposer d’un outil susceptible de mobiliser des capitaux plus importants et de les orienter vers des investissements structurants.
La future banque pourrait notamment soutenir le crédit immobilier à long terme, développer l’épargne-logement, garantir certaines opérations des promoteurs privés et faciliter l’accès aux financements des institutions nationales et internationales.
Cette orientation marque une évolution dans la conception du financement du logement : il ne s’agirait plus seulement d’affecter des ressources publiques à des interventions ponctuelles, mais de créer un mécanisme capable de mobiliser des financements complémentaires et de soutenir les investissements dans la durée.
Toutefois, le changement de statut du FONHAB ne suffira pas, à lui seul, à garantir le succès de la réforme. La viabilité du futur établissement dépendra notamment de son niveau de capitalisation, de la solidité de son modèle économique, de la qualité de sa gouvernance et de sa capacité à maîtriser les risques financiers.
Les modalités concrètes de financement, les ressources à mobiliser et les conditions d’accès des ménages aux futurs produits devront donc être précisées pour que cette réforme se traduise par des résultats mesurables.
Le pouvoir d’achat, principal test de la stratégie
Au-delà de la création d’un nouvel instrument financier, l’enjeu est de rapprocher les solutions de financement des capacités réelles des ménages congolais.
Les crédits immobiliers classiques restent difficilement accessibles à une partie importante de la population, notamment aux travailleurs à revenus modestes et aux ménages dont les ressources sont irrégulières. Dans ce contexte, le développement du crédit à long terme et de l’épargne-logement pourrait contribuer à élargir les possibilités d’accès à la propriété, à condition que les produits proposés correspondent effectivement aux revenus des bénéficiaires.
La stratégie devra également tenir compte du poids de l’auto-construction, qui constitue une voie importante d’accès au logement en RDC. Le gouvernement entend mieux accompagner cette pratique au moyen de solutions financières adaptées, tout en encourageant le respect des normes de construction et des règles d’urbanisme.
Le défi sera donc double : accroître les ressources disponibles pour financer le logement et concevoir des mécanismes qui ne profitent pas uniquement aux ménages déjà solvables.
Un objectif de réduction de 50 % du déficit d’ici à 2035
La réforme annoncée s’inscrit dans le Plan décennal 2026-2035 du secteur, qui ambitionne de réduire de moitié le déficit en logements décents à l’horizon 2035.
Cet objectif suppose une mobilisation coordonnée de l’État, des institutions financières, des promoteurs immobiliers et des partenaires au développement. Le gouvernement souhaite notamment renforcer les complémentarités avec la Société financière internationale, Shelter Afrique et la Banque mondiale.
La stratégie prévoit également de mieux articuler le financement du logement avec les politiques foncières, budgétaires et financières. Une coordination qui apparaît essentielle dans un secteur où l’accès au crédit ne peut produire pleinement ses effets sans sécurité foncière, disponibilité des terrains aménagés et infrastructures adéquates.
Routes, eau potable, électricité, assainissement et équipements sociaux devront ainsi accompagner la production de logements. Sans ces investissements complémentaires, l’augmentation de l’offre risque de ne pas répondre durablement aux besoins des populations.
De la validation du rapport à l’épreuve des résultats
L’atelier consacré à la validation du rapport constitue une étape dans la définition des orientations nationales. Il ne représente toutefois que le début d’un processus dont la réussite dépendra de la traduction des recommandations en mesures concrètes.
Le ministre Alexis Gisaro Muvunyi a appelé les experts et les participants à retenir des propositions réalistes, mesurables et financièrement soutenables. Il a également insisté sur la nécessité d’un dispositif régulier de suivi et d’évaluation.
L’accompagnement d’ONU-Habitat, salué par le ministre, s’inscrit dans cette dynamique de coopération entre le gouvernement et ses partenaires techniques et financiers.
À présent, plusieurs enjeux seront déterminants : la mobilisation effective des ressources, la mise en place d’une gouvernance crédible pour la future Banque publique de l’habitat, la définition de critères transparents d’accès aux financements et la capacité à mesurer les logements effectivement rendus accessibles aux ménages.
Le véritable indicateur de réussite ne sera donc pas seulement la création d’une banque ou l’adoption d’une stratégie, mais le nombre de familles qui pourront concrètement accéder à un logement décent à un coût compatible avec leurs revenus. C’est à cette épreuve que sera jugée l’ambition du gouvernement de faire du logement abordable un levier de développement et de justice sociale en République démocratique du Congo.