La réforme du petit commerce entend préserver un espace pour les entrepreneurs congolais. Encore faut-il leur permettre de le conquérir. Sans gestion vérifiable ni financement, la protection juridique risque de rester une promesse.
(Par Nico Minga, économiste et géostratège)
Une entreprise peut vendre chaque jour, employer plusieurs personnes et rester illisible pour une banque. Ses marchandises circulent, mais ses comptes ne permettent pas d’établir ce qu’elle gagne ni ce qu’elle pourrait rembourser.
En République démocratique du Congo, cette distance entre l’activité réelle et la preuve de sa viabilité limite les possibilités de nombreux entrepreneurs.
Les ressources bancaires existent pourtant. En 2025, la Rawbank, par exemple, déclarait 4,8 milliards de dollars de dépôts, 2,29 milliards de crédits et un bénéfice net de 231,6 millions de dollars. Elle faisait également état d’environ 500 millions de dollars de financements PME déployés durant l’année. Ces chiffres ne résument pas le secteur, mais posent la question de l’élargissement du crédit aux entreprises nationales.
Les dépôts ne sont certes pas intégralement disponibles pour des prêts. Les banques doivent préserver leur liquidité et respecter leurs obligations prudentielles.
Mais lorsque d’autres activités offrent une rentabilité attractive, financer des PME peu documentées exige un effort supplémentaire.
L’informalité des entreprises et les choix commerciaux des banques doivent donc être examinés ensemble.
Un marché réservé ne suffit pas
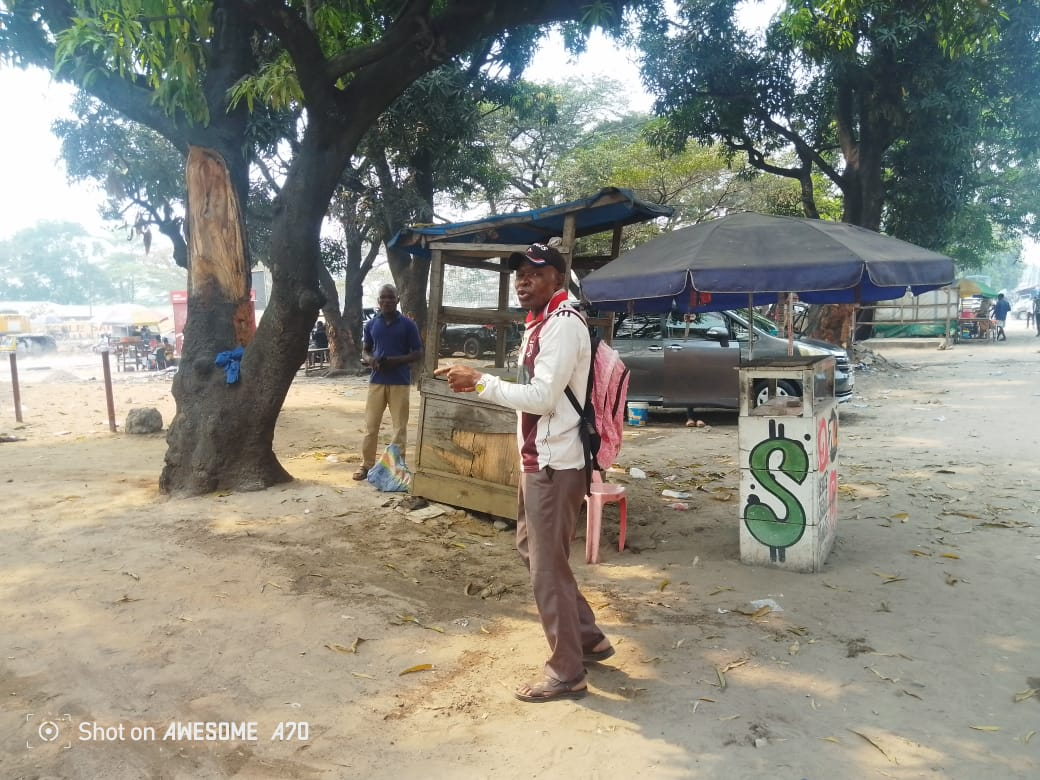
La réforme portée par le décret n° 26/011 du 30 mars 2026 apporte une réponse sur le terrain commercial. Elle réserve le petit commerce et le commerce de détail aux opérateurs congolais, tout en maintenant certaines activités de détail spécialisé à forte intensité de capital ouvertes aux investisseurs étrangers, sous conditions.
Le ministère de l’Économie nationale rappelle également l’interdiction de cumuler les statuts de grossiste et de détaillant.
La logique économique est claire : un détaillant risque d’être fragilisé lorsque son fournisseur vend directement aux mêmes consommateurs dans des conditions qu’il ne peut égaler. Organiser les circuits commerciaux doit lui permettre de développer son activité.
Cependant, réserver un espace économique aux nationaux ne leur donne automatiquement ni stocks, ni équipements, ni trésorerie. La protection réglementaire doit s’accompagner d’une capacité à investir. Autrement, les Congolais risquent de rester cantonnés aux activités les moins rémunératrices, tandis que les opérateurs disposant de capitaux, notamment étrangers, occupent les segments les plus rentables.
De l’attestation au financement
La formalisation devient alors une nécessité économique. Posséder un registre du commerce ne suffit pas si les dépenses familiales se confondent avec la caisse professionnelle. Documenter ses ventes, connaître ses coûts et prévoir ses besoins de trésorerie permet d’abord de mieux gérer, puis de présenter un dossier crédible à un financeur.
Sous l’impulsion de Daniel Mukoko Samba, le ministère de l’Économie nationale a engagé un déploiement territorial de la formalisation. Après Kinshasa, une mission dans le Grand Katanga a préparé le pré-enregistrement numérique des opérateurs en février 2026.
À Lusambo, l’opération menée avec le Guichet unique de création d’entreprise en août a fait état de 1 300 entreprenants formalisés. L’étape suivante doit relier cette reconnaissance administrative à des services effectifs.
Les banques doivent prendre leur part : critères accessibles, délais annoncés, refus expliqués et financements adaptés aux commandes ou aux équipements.
Au 31 juillet 2026, le taux débiteur nominal moyen en francs congolais atteignait encore 21,01 %, selon la BCC. Une meilleure organisation des PME ne supprimera pas, à elle seule, cette contrainte.
L’État doit également garantir des frais lisibles et protéger les opérateurs contre les prélèvements indus. Se formaliser doit apporter davantage de sécurité, pas seulement davantage d’obligations.
L’enjeu est la place des Congolais dans l’essor de leur pays. L’investissement étranger peut y contribuer ; il ne dispense pas de construire des entreprises nationales capables de produire, de distribuer et d’accumuler du capital.
La réforme du petit commerce ouvre un espace. La formalisation et le financement doivent donner aux Congolais les moyens de l’occuper durablement.